どうぎんアプリ
- 4.5
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
北海道銀行を普段から利用しているなら、スマートフォンで口座を確認する入口として、どうぎんアプリはかなり実用的です。私が使って感じた魅力は、派手な機能の多さではなく、残高や入出金明細を確認し、必要なときに振込まで進められる流れが一つにまとまっていることでした。通帳やATMへ行く回数を減らしたい人には、日常の確認作業を短くしてくれるタイプのアプリです。
一方で、銀行口座を北海道銀行にまとめていない人や、複数の金融機関を横断して家計管理したい人にとっては、専門の家計簿アプリとは役割が違います。ここでは、実際の使い道を想像しやすいように、基本の確認から設定の見直し、振込時の注意点、向いていないケースまで順番に整理します。
毎日の残高確認を中心に考えると使いやすい
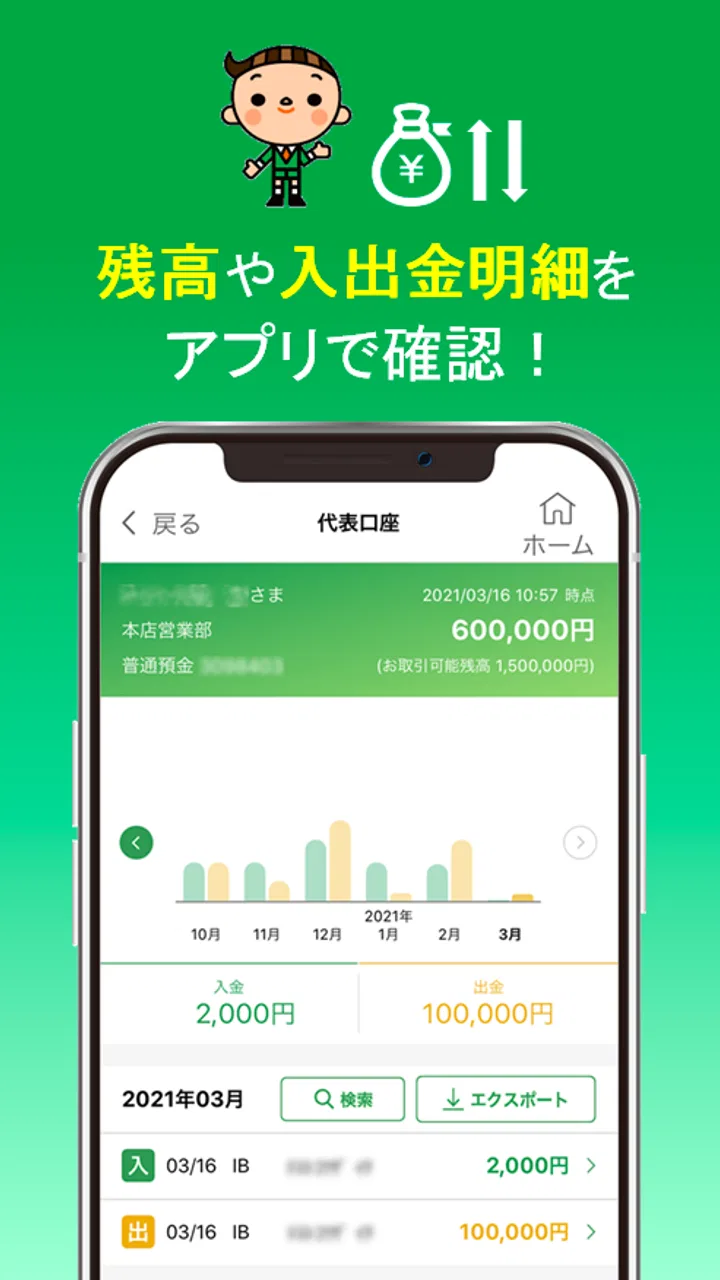
最初に押さえておきたいのは、これは北海道銀行の公式な金融アプリだということです。開発元も北海道銀行で、金融カテゴリのアプリとして、口座の残高、入出金明細、振込といった銀行利用の基本をスマートフォンから扱います。私なら、最初から家計全体を分析する道具としてではなく、銀行口座の状態をすばやく確かめる道具として使い始めます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


たとえば、給料日前に口座残高を確認したいとき、家賃やカード利用分が引き落とされたかを見たいとき、家族から入金されたかを調べたいときです。わざわざ通帳記入のために出かける必要がなく、ATMの画面で後ろの人を気にしながら確認する必要もありません。短い用事をスマートフォン上で済ませられることが、このアプリの一番わかりやすい価値です。
私がすすめたい基本の流れは、アプリを開いて残高を確認し、そのまま入出金明細で直近の動きを見る方法です。残高だけでは、何が原因で増減したのか分かりません。金額が想定と違うときは、明細まで一続きで見る習慣をつけると、引き落とし漏れや入金の見落としに気づきやすくなります。
ここで便利なのは、確認の目的を決めてから開くことです。「今月あといくら使えるか」を知りたいのか、「予定していた入金があったか」を知りたいのかで、見る場所が変わります。私は、単にアプリを開いて数字を眺めるより、残高を見てから明細を確認する順番を固定したほうが、判断が早くなりました。
現実的な利用場面を一つ決めておく
例えば、平日の朝に家賃や公共料金の引き落とし後の残高を確認し、昼休みに必要な振込を済ませるという使い方です。朝の確認では残高と明細だけに絞り、振込は金額と相手を落ち着いて確認できる時間に分けます。残高確認と送金を同じ勢いで進めないことで、金額や振込先を取り違えるリスクを抑えられます。
別の場面では、フリマアプリや通販の入金を確認したいときにも使えます。入金予定日を覚えておき、該当する明細を見つけたら、金額と日付を照らし合わせます。家計簿へ転記する場合は、アプリの確認を先に済ませてから別の記録作業へ移ると、同じ明細を何度も探す手間を減らせます。
こうした使い方では、毎回すべての明細を細かく分析する必要はありません。前回確認した位置から新しい動きだけを見る意識が大切です。特に入出金が多い口座では、残高だけを見て安心せず、大きな金額の変化や見慣れない項目を優先して確認すると、短時間でも要点をつかめます。
振込は便利さより確認手順を優先する
振込までスマートフォンで進められるのは便利ですが、私はこの機能だけは急いで使わないようにしています。振込先、名義、金額を一つずつ確認し、最後に自分が意図した内容になっているかを見直します。外出中や通信環境が落ち着かない場所では、残高確認にとどめ、送金は後回しにするほうが安心です。
特に、初めて送る相手への振込は、連絡アプリに表示された情報をそのまま信じて入力するのではなく、相手から伝えられた内容と照合したいところです。どうぎんアプリが振込を扱えるからといって、確認作業まで自動で代わってくれるわけではありません。便利な操作ほど、最後の判断は利用者が担うものだと考えて使うべきです。
設定と習慣を整えると確認がもっと軽くなる
アプリを入れた直後にすべての機能を試すより、まずログインや口座確認の流れを自分の生活に合わせておくと使いやすくなります。私は、朝に見るのか、支払い前に見るのか、入金予定日に見るのかを決めてから使うことをすすめます。金融アプリは、頻繁に開くこと自体より、必要なタイミングで正確に見ることのほうが重要です。
設定画面では、ログイン方法や確認に関係する項目を一度見直しておく価値があります。ここで大切なのは、便利さだけを優先しないことです。自分だけが使う端末なのか、家族も触れる端末なのか、端末を持ち歩くことが多いのかによって、適した使い方は変わります。私は、誰かに画面を見られる可能性がある場所では、残高を表示したままにしないよう意識しています。
スマートフォンを買い替えたときは、以前と同じ感覚で使えると決めつけず、アプリを開いて口座情報が正しく確認できるかを先に確かめるのが安全です。端末の変更や再設定が必要になる場面では、急ぎの振込を予定していない日に確認しておくと、支払い直前の慌ただしさを避けられます。
対応する最低OSは九以上なので、比較的古い端末を使っている人でも候補にしやすい部類です。ただし、OSが対応していることと、端末を快適に使えることは別です。空き容量が少ない、動作が不安定、OS更新を長く止めているといった状態なら、金融アプリだけでなく端末全体の安全性も含めて見直したいところです。
明細を見る時間を固定する
経験者らしい使い方として、明細確認を気分任せにしないことが挙げられます。私は、給料日の後、主要な引き落としの後、そして月末の三つの区切りで確認する方法が分かりやすいと思います。毎日何度も開く必要はありませんが、口座の動きが集中する時期だけは、残高と明細をセットで見ると変化を追いやすくなります。
家計簿を別に使っている場合は、どうぎんアプリを一次確認の場所にして、家計簿には必要な項目だけを記録するのが現実的です。すべての明細を二重入力すると続きにくくなります。食費や固定費など、あとから見返したい支出だけを家計簿へ移し、アプリ側では口座の事実を確認するという役割分担が合います。
反対に、残高を毎回手入力して家計簿を更新したい人には、二つのアプリを行き来する作業が負担になるかもしれません。どうぎんアプリは北海道銀行の口座確認を中心にしたものなので、複数銀行の残高をまとめてグラフ化したいなら、家計管理専用のサービスのほうが目的に合います。
安全に使うための小さなルール
ログイン情報をメモする場合は、スマートフォンを落としたときに第三者がすぐ見つけられる場所へ保存しないことが重要です。公共のWi-Fiや人の多い場所で振込を急いで行うより、落ち着いた環境で手続きをするほうがよいでしょう。アプリの操作が簡単でも、金融情報を扱う以上、端末のロックやOS更新を含めた基本対策は省けません。
また、入出金明細に覚えのない動きがあったときは、アプリを何度も再読み込みするより、日付、金額、表示内容を確認して、必要なら北海道銀行へ相談する準備をします。スクリーンショットを保存する場合も、個人情報や残高が見える状態で他人へ送らないよう注意したいところです。アプリは確認の入口であり、異常の判断を利用者が丁寧に行うための道具です。
慣れてきたら確認と振込の流れを分ける
使い始めの人は、残高照会、明細確認、振込を一つの流れとして覚えがちです。しかし、私は用途ごとに手順を分けたほうがミスが少ないと感じます。残高照会は短時間の routine、明細確認は記録のための作業、振込は入力内容を検証する手続き、と考えると、それぞれに必要な集中力が見えてきます。
例えば、外出先では残高と明細だけを確認し、振込は自宅で行うというルールです。これなら、電車の乗り換え中に急いで送金するような状況を避けられます。通知やメッセージで支払いを急かされた場合も、すぐにアプリを開いて操作するのではなく、相手や目的を別の手段で確認してから進める余裕が生まれます。
明細を確認するときは、金額の大きい順に見るのではなく、まず前回確認した日以降の新しい項目を探します。その後、予定していた引き落としと照合します。この順番なら、毎回全期間を見直す必要がなくなり、日常の確認が習慣として続けやすくなります。表示された項目の意味が分からないときは、推測で処理せず、金融機関へ確認するのが安全です。
振込をよく使う人ほど、送金前に「誰へ、いくら、何のために」を声に出さずとも頭の中で確認する手順を固定するとよいでしょう。短縮できるのは画面操作であって、確認そのものではありません。ここを混同しないことが、このアプリを便利に使い続けるための大事なポイントです。
家計簿アプリやネットバンキングとの違い
普段の銀行利用だけを考えるなら、公式アプリであることは大きな安心材料です。口座の情報を確認する目的が明確で、北海道銀行の利用者なら、銀行のサービスへ直接つながる感覚で使えます。一般的な家計簿アプリのように、複数の銀行やカードを一つの画面で整理することが主目的ではありません。
一方、パソコンの大きな画面で明細を長期間整理したい人、複数の金融機関をまとめて家計分析したい人、資産配分まで詳しく管理したい人には、別の道具が便利です。どうぎんアプリは、そのような分析機能を代替するものとしてではなく、北海道銀行の口座を日常的に確認するための専用窓口として見ると評価しやすくなります。
店舗やATMを中心に使っている人にとっては、アプリへ移ることで確認のための外出を減らせます。ただし、紙の通帳を見ながら家族と一緒に管理したい場合や、スマートフォン操作そのものに不安がある場合は、無理に一本化する必要はありません。アプリを使わない選択が悪いのではなく、口座を確実に管理できる方法を優先すべきです。
バージョン更新と評価から見える位置づけ
どうぎんアプリは二千十五年春から提供されており、現在のバージョンは十二です。長く提供されてきた銀行公式アプリとして、口座照会と振込を中心に使いたい人へ向いた立ち位置です。アプリの更新後は、いつも使っている確認画面やログインの流れが変わっていないか、時間に余裕のある日に一度試しておくと安心できます。
ストア上では平均四・五の評価で、評価数はおよそ四千四百件あります。百万人を超える規模ではなく、十万回以上のインストールに広がっているアプリですが、数字だけで使い勝手を決めるより、自分が必要とする銀行機能が含まれているかを優先したいところです。高い評価は参考になりますが、家計簿機能や投資管理を求める人には、評価の高さだけで適合するとは限りません。
無料で利用でき、対象年齢は三歳以上です。料金を理由に試しにくいタイプではありませんが、金融アプリでは無料かどうかより、対応する銀行口座と自分の利用目的が合うかが重要です。北海道銀行の口座を持っていない人なら、インストールしても日常的な価値を感じにくいでしょう。
古い端末を使っている人は、対応OSの条件を満たすかを確認したうえで、アプリだけでなく端末の更新状態も見てください。金融情報を扱う用途では、動くかどうかだけでなく、端末を安全に維持できるかが大切です。新しい端末へ移行する予定があるなら、アプリの利用再開に必要な確認を先に済ませる計画を立てておくと、支払い日に困りにくくなります。
向いている人と慎重に考えたい人
私が特にすすめたいのは、北海道銀行の口座を生活費の中心にしていて、残高や入出金明細をこまめに確認したい人です。振込をスマートフォンで済ませたい人にも合います。通帳記入やATMへ行く時間を減らし、必要な銀行操作を一つの公式アプリに集めたい人なら、導入する意味は十分にあります。
逆に、複数の銀行、クレジットカード、電子マネーをまとめて見たい人は、家計管理サービスを併用したほうが効率的です。投資情報や資産全体の推移を中心に見たい人にも、目的に合う専門アプリのほうが向いています。また、振込先の確認を落ち着いて行えない人、スマートフォンの紛失対策に自信がない人は、便利さだけで導入を決めず、まず端末のロックや管理方法を整えたいところです。
家族の口座を一つの画面でまとめて管理したい場合も、本人確認や利用権限の扱いを含めて慎重に考えるべきです。自分の口座を自分で確認する用途と、家族のお金を代理で管理する用途は同じではありません。必要なら、公式の案内や北海道銀行への相談を通じて、適切な管理方法を選ぶのが安全です。
毎日の銀行操作を整えるための結論
どうぎんアプリの良さは、北海道銀行の口座を使う人が、残高、入出金明細、振込という日常の用事をスマートフォンでつなげられる点にあります。私なら、まず残高確認と明細確認だけで習慣を作り、慣れてから振込を利用します。いきなり全機能を使いこなそうとするより、確認の順番と安全な操作場所を決めたほうが、長く使いやすくなります。
特に役立つのは、給料や引き落としの後に明細を見る習慣、外出先では照会にとどめるルール、送金前に相手と金額を別途確認する手順です。どれも目立つ機能ではありませんが、銀行アプリを安心して使ううえで実際の差になります。家計簿や複数口座の管理まで一つで済ませたい人には不足がありますが、北海道銀行の口座を素早く確認する目的なら、役割のはっきりした選択肢です。
無料で始められ、対応OSの幅も比較的広く、年齢制限も低く設定されています。とはいえ、導入前に考えるべき問いは「評価が高いか」だけではなく、「私は北海道銀行の口座を、どれくらいの頻度で、何のために確認するか」です。その答えが残高照会や明細確認、必要な振込であれば、私はこの公式アプリを友人にもすすめます。口座をまとめて分析したい人は別の道具を組み合わせる、それが一番無理のない使い方です。
どうぎんアプリに関するよくある質問
01どうぎんアプリとは、どのようなサービスですか?
どうぎんアプリは、北海道銀行の口座をスマートフォンから確認・管理するための公式アプリです。残高や入出金明細の確認、各種手続き、北海道銀行が提供する対応サービスへのアクセスなどを、時間や場所を選ばず行えます。紙の通帳を持ち歩かずに利用できる点が便利ですが、利用できる機能は口座の種類や登録状況によって異なるため、初回登録前に対応条件を確認しておくと安心です。
02どうぎんアプリの利用には、北海道銀行の口座が必要ですか?
基本的には、北海道銀行の普通預金口座など、アプリの対象となる口座と、本人確認に必要な情報が必要です。登録時にはキャッシュカードや届出情報、電話番号などの入力・確認を求められる場合があります。すべての口座や契約が対象とは限らず、法人向け口座や一部の特殊な口座では利用できない可能性もあるため、ダウンロード前に公式案内で対象口座を確認してください。
03どうぎんアプリで残高や入出金明細を確認できますか?
対応する口座を登録すれば、アプリ上で預金残高や入出金明細を確認できます。ATMや窓口へ行かずに最新の取引状況を確認できるため、日々の家計管理や給与入金のチェックにも役立ちます。ただし、メンテナンス時間や通信状況によって一時的に利用できないことがあります。また、表示される明細の期間や更新タイミングには制限がある場合があります。
04どうぎんアプリの安全性やセキュリティ対策は大丈夫ですか?
銀行公式アプリとして、ログイン認証や端末認証など、第三者による不正利用を防ぐための仕組みが用意されています。ただし、安全に使うには利用者側の対策も重要です。推測されやすい暗証情報を避け、スマートフォンの画面ロックを設定し、OSとアプリを常に最新状態に保ってください。不審なSMSやメールのリンクからログインせず、公式ストアから入手することも大切です。
05スマートフォンを機種変更した場合や、アプリを削除した場合はどうなりますか?
機種変更やアプリの再インストール後は、再度ログインや本人確認、利用端末の登録などが必要になる場合があります。旧端末を処分する前に、必要な引き継ぎ手続きや認証情報を確認しておくとスムーズです。スマートフォンを紛失した場合は、第三者に操作される可能性があるため、できるだけ早く北海道銀行の案内に従って利用停止や相談の手続きを行ってください。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを外出先から進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 北海道銀行の店舗・ATM情報を検索しやすい
- 紙の通帳を持ち歩かず、口座を管理できる
デメリット
- 利用には北海道銀行の普通預金口座などが必要
- 初回登録や本人確認の手順がやや多い
- メンテナンス中は一部サービスを利用できない
- 端末変更時に再設定が必要になる場合がある
- 通信環境によって画面表示や操作に時間がかかる

どうぎんアプリ
ギャラリー